 Добровольцы России
Когда в выплатах может быть отказано
Не во всех случаях владелец расширенной страховки вправе рассчитывать на денежную компенсацию в случае аварии. С К на законных основаниях может отказать в выплатах, если:
Иногда отказ в выплатах носит неправомерный характер. Например, незаконным будет считаться отказ в компенсации по причине отсутствия диагностической карты у физлица — владельца авто.
Как не купить фальшивый полис ОСАГО
Фальшивые полисы бывают бумажными и в электронными.
Раньше возле подразделений ГИБДД можно было встретить автомобили с логотипами известных страховых компаний. Водители оформляли там полисы, а потом выяснялось, что получить по ним возмещение невозможно.
Когда начались продажи электронных полисов, мошенники тоже начали продавать их в интернете. Они подделывали сайты, отправляли покупателю недействительный бланк на электронную почту, а деньги присваивали.
Многие водители узнают, что их полис недействителен, только после ДТП. В этом случае им приходится самостоятельно оплачивать ремонт, а иногда еще и платить штраф — за то, что не было полиса ОСАГО.
Чтобы этого избежать, нужно сделать следующее:
Если использовать заведомо поддельный полис ОСАГО и предъявить его сотрудникам ГИБДД, могут привлечь к уголовной ответственности за подделку или оборот документов. Санкция — ограничение свободы либо принудительные работы, либо лишение свободы на срок до года.
Если предъявить заведомо поддельный полис ОСАГО в страховую для получения страхового возмещения, могут привлечь к уголовной ответственности за мошенничество в сфере страхования. Санкция — от штрафа до 120 000 ₽ до ограничения свободы на срок до двух лет.
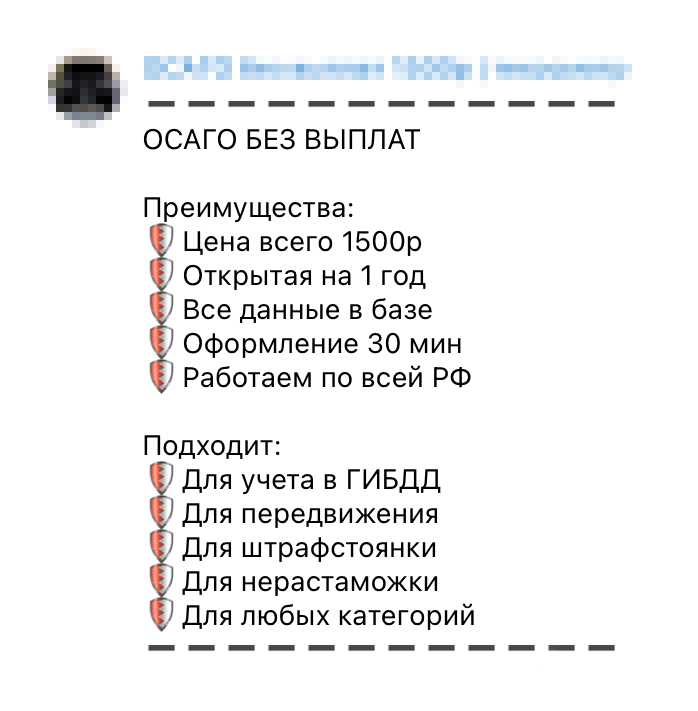
Пример объявления о продаже поддельных полисов. О САГО на любую машину стоит около 2000 ₽, предложения в «Телеграме» начинаются от 1500 ₽. Но по закону так не бывает. Продавцы честно пишут, что выплат по такому полису не будет
Вместе с тем закон защищает добросовестных водителей, которые случайно приобрели поддельный полис. Если выяснится, что страховщик потерял бланк, а потом его использовали, чтобы оформить поддельный полис, — отвечать придется не водителю, а страховщику.
Два автомобиля попали в ДТП. Страховая отказала в выплате — заявила, что не продавала человеку полис с таким номером. Пострадавший попытался взыскать ущерб через суд напрямую с виновника, но ничего не вышло. Суд решил, что раз у водителя был полис, значит, он был застрахован и страховая обязана возместить ущерб пострадавшему в ДТП.
Дело дошло до Верховного суда. Он постановил: то, что несанкционированно использовал бланки, не освобождает компанию от исполнения условий заключенного договора. К страховой не претензий, она подала заявление в полицию о хищении бланков. Заявления нет — значит, ущерб придется возмещать страховой компании. В результате дело направили на новое рассмотрение.
Отказ от компенсации по ОСАГО
Когда страховая компания может отказать. Страховщик может не платить в следующих случаях:
Этот перечень — исчерпывающий. По другим основаниям отказать в выплате нельзя.
Куда жаловаться в случае проблем со страховой компанией. Прежде чем обращаться в суд, нужно попытаться разрешить конфликт со страховщиком по ОСАГО через финансового уполномоченного. Иногда его называют финансовым омбудсменом.
На сайте финансового уполномоченного есть форма для подачи обращения, но не спешите писать ему напрямую. Если есть разногласия — направьте страховщику письменное заявление. Страховщик его рассмотрит и сам передаст уполномоченному.
Обращения потребителей финансовый уполномоченный рассматривает бесплатно.
Он может рассмотреть следующие вопросы:
По результатам рассмотрения финансовый уполномоченный принимает решение, и страховщик должен его обязательно исполнить. Но если страховщик или страхователь не согласны с решением — они могут оспорить его в суде.
Что делать, если страховая компания развалилась. В этом случае вы все равно получите страховые выплаты. Для этого нужно обратиться в РСА — Российский союз автостраховщиков. Он берет на себя ответственность по компенсационным выплатам пострадавшим в ДТП в счет возмещения жизни или здоровья в следующих случаях:
В этих случаях выплаты перечислят из специального резервного фонда, в который члены союза платят по 3% от собранных ими премий за оформление ОСАГО.
Обращаться за выплатой можно лично или по почте. Вот список адресов, по которым можно обратиться.
Кто оформляет каско
Зная, что такое каско на машину, можно определить основных покупателей этого вида страхования. Преимущественно полис приобретают те, кто заинтересован в сохранении своего автомобиля в непредвиденных ситуациях.
Часто полисы покупают владельцы дорогостоящих автомобилей — те, кто недавно приобрел новую машину в салоне. Также без каско в ряде случаев нельзя получить автокредит. Многие организации, от банков до автосалонов, вынуждают заемщиков оформлять дополнительное страхование. Оно защищает объект целевого кредита от рисков, при которых машина может быть повреждена до окончания срока выплаты задолженности по кредиту.
Справка: каско — не всегда обязательный полис при кредитовании. Нередко без его покупки автозаем не выдают. Но спустя год после уплаты взносов можно не продлевать добровольное страхование, если владелец авто хочет сэкономить свои средства. Также обязательства по покупке нового автополиса прекращаются после полного погашения финансовых обязательств перед кредитором.
В организациях, предоставляющих услуги автострахования, добровольная страховая защита авто не пользуется таким спросом, как ОСАГО. Потому что, как уже было сказано, по закону от второго вида страховки независимо от способа приобретения машины отказаться нельзя.
Стороны договора страхования
В договоре страхования всегда две стороны.
Страхователь — человек, который заключил со страховщиком договор обязательного страхования. Договор ОСАГО заключает владелец автомобиля или один из водителей, допущенных к управлению.
Если автомобиль еще не поставлен на учет в ГИБДД, страхователю придется подтвердить право собственности на него — например, показать договор купли-продажи.
Зачем нужен полис ОСАГО
Проще всего это объяснить на примере.
Водители неудачно припарковались на стоянке, и один из автомобилей пострадал. Если у обоих участников есть действующий полис ОСАГО, оба водителя получают преимущества.
Если ущерб не более 400 000 ₽, водители могут не вызывать сотрудников ГИБДД при нескольких условиях: пострадало всего две машины, нет раненых или погибших, обстоятельства ДТП не вызывают разногласий у участников и зафиксированы в извещении о ДТП. А если вызывают, то зафиксированы в некорректируемом виде с привязкой по ГЛОНАСС. Тогда водителям достаточно заполнить извещение о ДТП и направить в страховую компанию.
Если сумма ущерба будет больше, 400 тысяч все равно компенсирует страховая компания. А все, что превысит этот лимит, виновный оплачивает из своего кармана.
В выигрыше оба участника ДТП: невиновному не придется взыскивать ущерб в суде, а виновному не нужно компенсировать нанесенный ущерб. Если в ДТП пострадают еще и пешеходы, они тоже имеют право на компенсацию. Если пострадает дорожный знак или ограждение — страховая оплатит и этот ущерб.
От чего страхует ОСАГО. Полис покрывает ущерб жизни, здоровью или имуществу потерпевших в ДТП. Вместо владельца автомобиля деньги выплатит страховая компания.
От чего не страхует ОСАГО. По полису не компенсируют ущерб автомобилю виновника и не возмещают моральный вред и вред, причиненный в ходе учебной езды или соревнований. Если из машины выпадет груз и повредит другую машину или сломает ногу случайному пешеходу — выплат тоже не будет.
За повреждение антиквариата или культурных ценностей страховая компания тоже платить не будет — так что рядом с музеями за рулем нужно быть особенно осторожным.
Как сэкономить на ОСАГО
Методика расчета стоимости полиса жесткая. Но все равно есть способы сэкономить деньги:
руководитель страхового агентства
Отправляйте детей получать права как можно раньше
Можно сэкономить на ОСАГО за счет коэффициента возраста/стажа, или КВС. Работает это так. Чем старше водитель и чем больше у него водительский стаж — тем дешевле полис.
Всего у КВС 50 значений — для водителей старше 59 лет со стажем больше трех лет для тех, кто получил водительские права недавно. А еще дорого стоит открытая страховка с неограниченным количеством водителей. По ней нет скидок.
Мой совет: если есть возможность, откажитесь от оформления открытых страховок и вписывайте в полис только тех, кто реально пользуется машиной. А еще отправляйте детей учиться в автошколу как можно раньше: водительский стаж считается не с того момента, когда человек сел за руль, а с даты выдачи первого водительского удостоверения. Например, если заранее отправить ребенка в автошколу, он может получить права уже в 18 лет. Когда он вырастет и сможет приобрести автомобиль — полис для него обойдется дешевле.
Порядок возмещения по ОСАГО
Куда обращаться за возмещением по ОСАГО. Нужно будет обратиться в свою страховую компанию. А в некоторых случаях можно обратиться и в компанию виновника — например, если пострадал пешеход или причинен вред дорожному имуществу. Там вас попросят написать заявление об убытке по форме компании. А еще снимут копии документов на автомобиль или попросят их электронные копии.
Что такое «прямое возмещение убытка» по ОСАГО. Это означает, что обращаться за возмещением ущерба надо в свою страховую компанию, если соблюдаются следующие условия:
Не нужно искать страховую компанию виновника и подавать туда документы.
Что относится к страховому случаю. Происшествие относится к страховому случаю, когда нанесен ущерб автомобилем, застрахованным по договору, и присутствуют как виновник, так и пострадавший. Это обязательное условие.
Сколько ущерба покрывает ОСАГО. Выплаты зависят от причиненного ущерба. Если в ДТП пострадали люди, выплаты могут быть до 500 000 ₽ каждому пострадавшему. В этом случае ДТП оформляют только через ГИБДД. А если люди не пострадали — сумма выплат по европротоколу 400 000 ₽ при фиксации данных о ДТП в электронном виде. Но это не значит, что каждый пострадавший автоматически получит 400 000 ₽: страховая компания оценит ущерб и выплата не превысит его размер. О том, как это происходит, мы рассказывали в статьях:
Преимущества и недостатки
Рассмотрим плюсы и минусы ДСАГО.
Автовладельцы выбирают формат добровольного страхования по следующим причинам:
Но расширенная страховка не лишена недостатков. К ним относятся:
Другие виды страхования
На практике применяются, хотя и значительно реже, другие виды автострахования. Обычно речь идет о защите водителей, а не транспортного средства. В качестве примера можно привести страховку от несчастных случаев, когда перечень рисков включает:
Характерные особенности автострахования такого рода выражаются в нескольких ключевых моментах, в числе которых:
Отдельного упоминания заслуживает автострахование при выезде за границу России. Например, при посещении на собственном автомобиле стран Шенгенской зоны оформляется полис по системе Зеленая карта. Такая страховка является обязательным требованием для пересечения границы с подобным государством.
Запомнить
выбрать автосервис самому. Если есть письменное согласие страховщика, потерпевший может выбрать автосервис или организовать ремонт.
Тогда потерпевшему в заявлении о возмещении убытков нужно указать полное наименование СТО, ее адрес и платежные реквизиты. Страховщик выдает потерпевшему направление на ремонт и оплачивает его.
Что делать, если качество ремонта не устраивает. В этом случае ответственность за срок ремонта на СТО и его качество несет страховщик. Он не сможет сказать: «Слесарь плохо отремонтировал — к нему и обращайтесь».
Если жалобы будут частыми, Банк России может ограничить возмещение причиненного вреда в виде ремонта. Страховщику в этом случае придется возмещать вред только деньгами.
ДСАГО
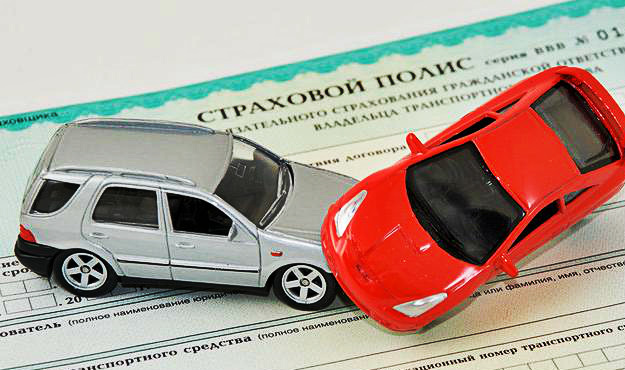
Виды страхования транспортных средств предполагают и добровольный вариант страхования автогражданской ответственности. Одним из видов такого страхования является ДСАГО. Такой полис не обязателен для оформления, поскольку не является отдельной программой, а только лишь дополнением к основному обязательному страхованию.
Выплата по ДСАГО, в отличие от ОСАГО может составлять до 3 млн. рублей, что превышает даже возможности КАСКО. При этом лимиты могут быть и менее крупными: до 1, 1,5, 2 млн. рублей, а также 600-700 тыс. Д САГО может быть:
В последнем случае полис будет стоить дороже, поскольку вероятность наступления аварии более высокая.
При этом, КАСКО является видом страхования имущества, а ДСАГО – автогражданской ответственности. Доплата может составлять 1-4 тыс. рублей, в зависимости от факторов, влияющих на стоимость полиса ОСАГО, а также от максимально возможной суммы, которая устанавливается владельцем автомобиля.
Особенности программы добровольного страхования
Выбор страховой фирмы, в которой будет оформлен полис ДГО, — обязательная и ответственная процедура. Необходимо проверить благонадежность и деловую репутацию компании (проанализировать отзывы в интернете, изучить информацию рейтинговых агентств, аккредитованных ЦБ РФ, убедиться, что компания имеет членство в РСА).
Если выплаты в рамках обязательного формата страхования подтверждены государством, то вопрос материального возмещения в рамках ДГО зависит от добросовестности СК. В ситуации, когда компанию признают финансово несостоятельной, рассчитывать на полное возмещение автовладелец не вправе.
Но даже если компания преуспевает на рынке страховых услуг, контрагент должен неукоснительно соблюдать условия договора, чтобы получить компенсацию. Например, после аварии эксперт СК вправе осмотреть не только автомобиль пострадавшей стороны, но и транспортное средство виновника ДТП. Если же он откажется предоставить авто эксперту и произведет ремонт за свой счет, то получит отказ в возмещении ущерба со стороны страховой фирмы.
При оформлении ДСАГО можно выбрать один из двух форматов компенсации:
Условия договора предусматривают ограничение. Устанавливается лимит, который покрывает не каждую аварию (как в ОСАГО), а все вместе. Например, автовладелец застраховал машину на сумму 1 200 000 рублей. Если ущерб в первом ДТП составил 900 000 рублей, то в остальных СК компенсирует только 300 000 рублей.
Условия договора не содержат финансовых ограничений. Расширенная страховка позволяет при каждой аварии получать фиксированную сумму компенсации. Если авто застраховано на 1 500 000 рублей, то такой размер возмещения автовладелец получит всякий раз, попадая в ДТП. Но стоимость такой программы на 15–20% выше, чем агрегатной.
Как и когда оформлять ОСАГО
В какой срок необходимо застраховать купленный автомобиль. Закон устанавливает срок в 10 дней с момента покупки автомобиля, чтобы владелец мог оформить полис ОСАГО.
Пока 10 дней не истекли, на нем можно ездить без страхового полиса. За это не привлекут к административной ответственности. Но если автомобиль причинит кому-нибудь ущерб за эти 10 дней, владельцу придется возмещать его самостоятельно.
Период использования и срок страхования. В правом верхнем углу полиса ОСАГО есть графа «Срок страхования». Максимальный срок — год.
Период использования обозначен в следующей графе. В нем указаны месяцы в течение срока действия договора, когда автовладелец будет пользоваться автомобилем.
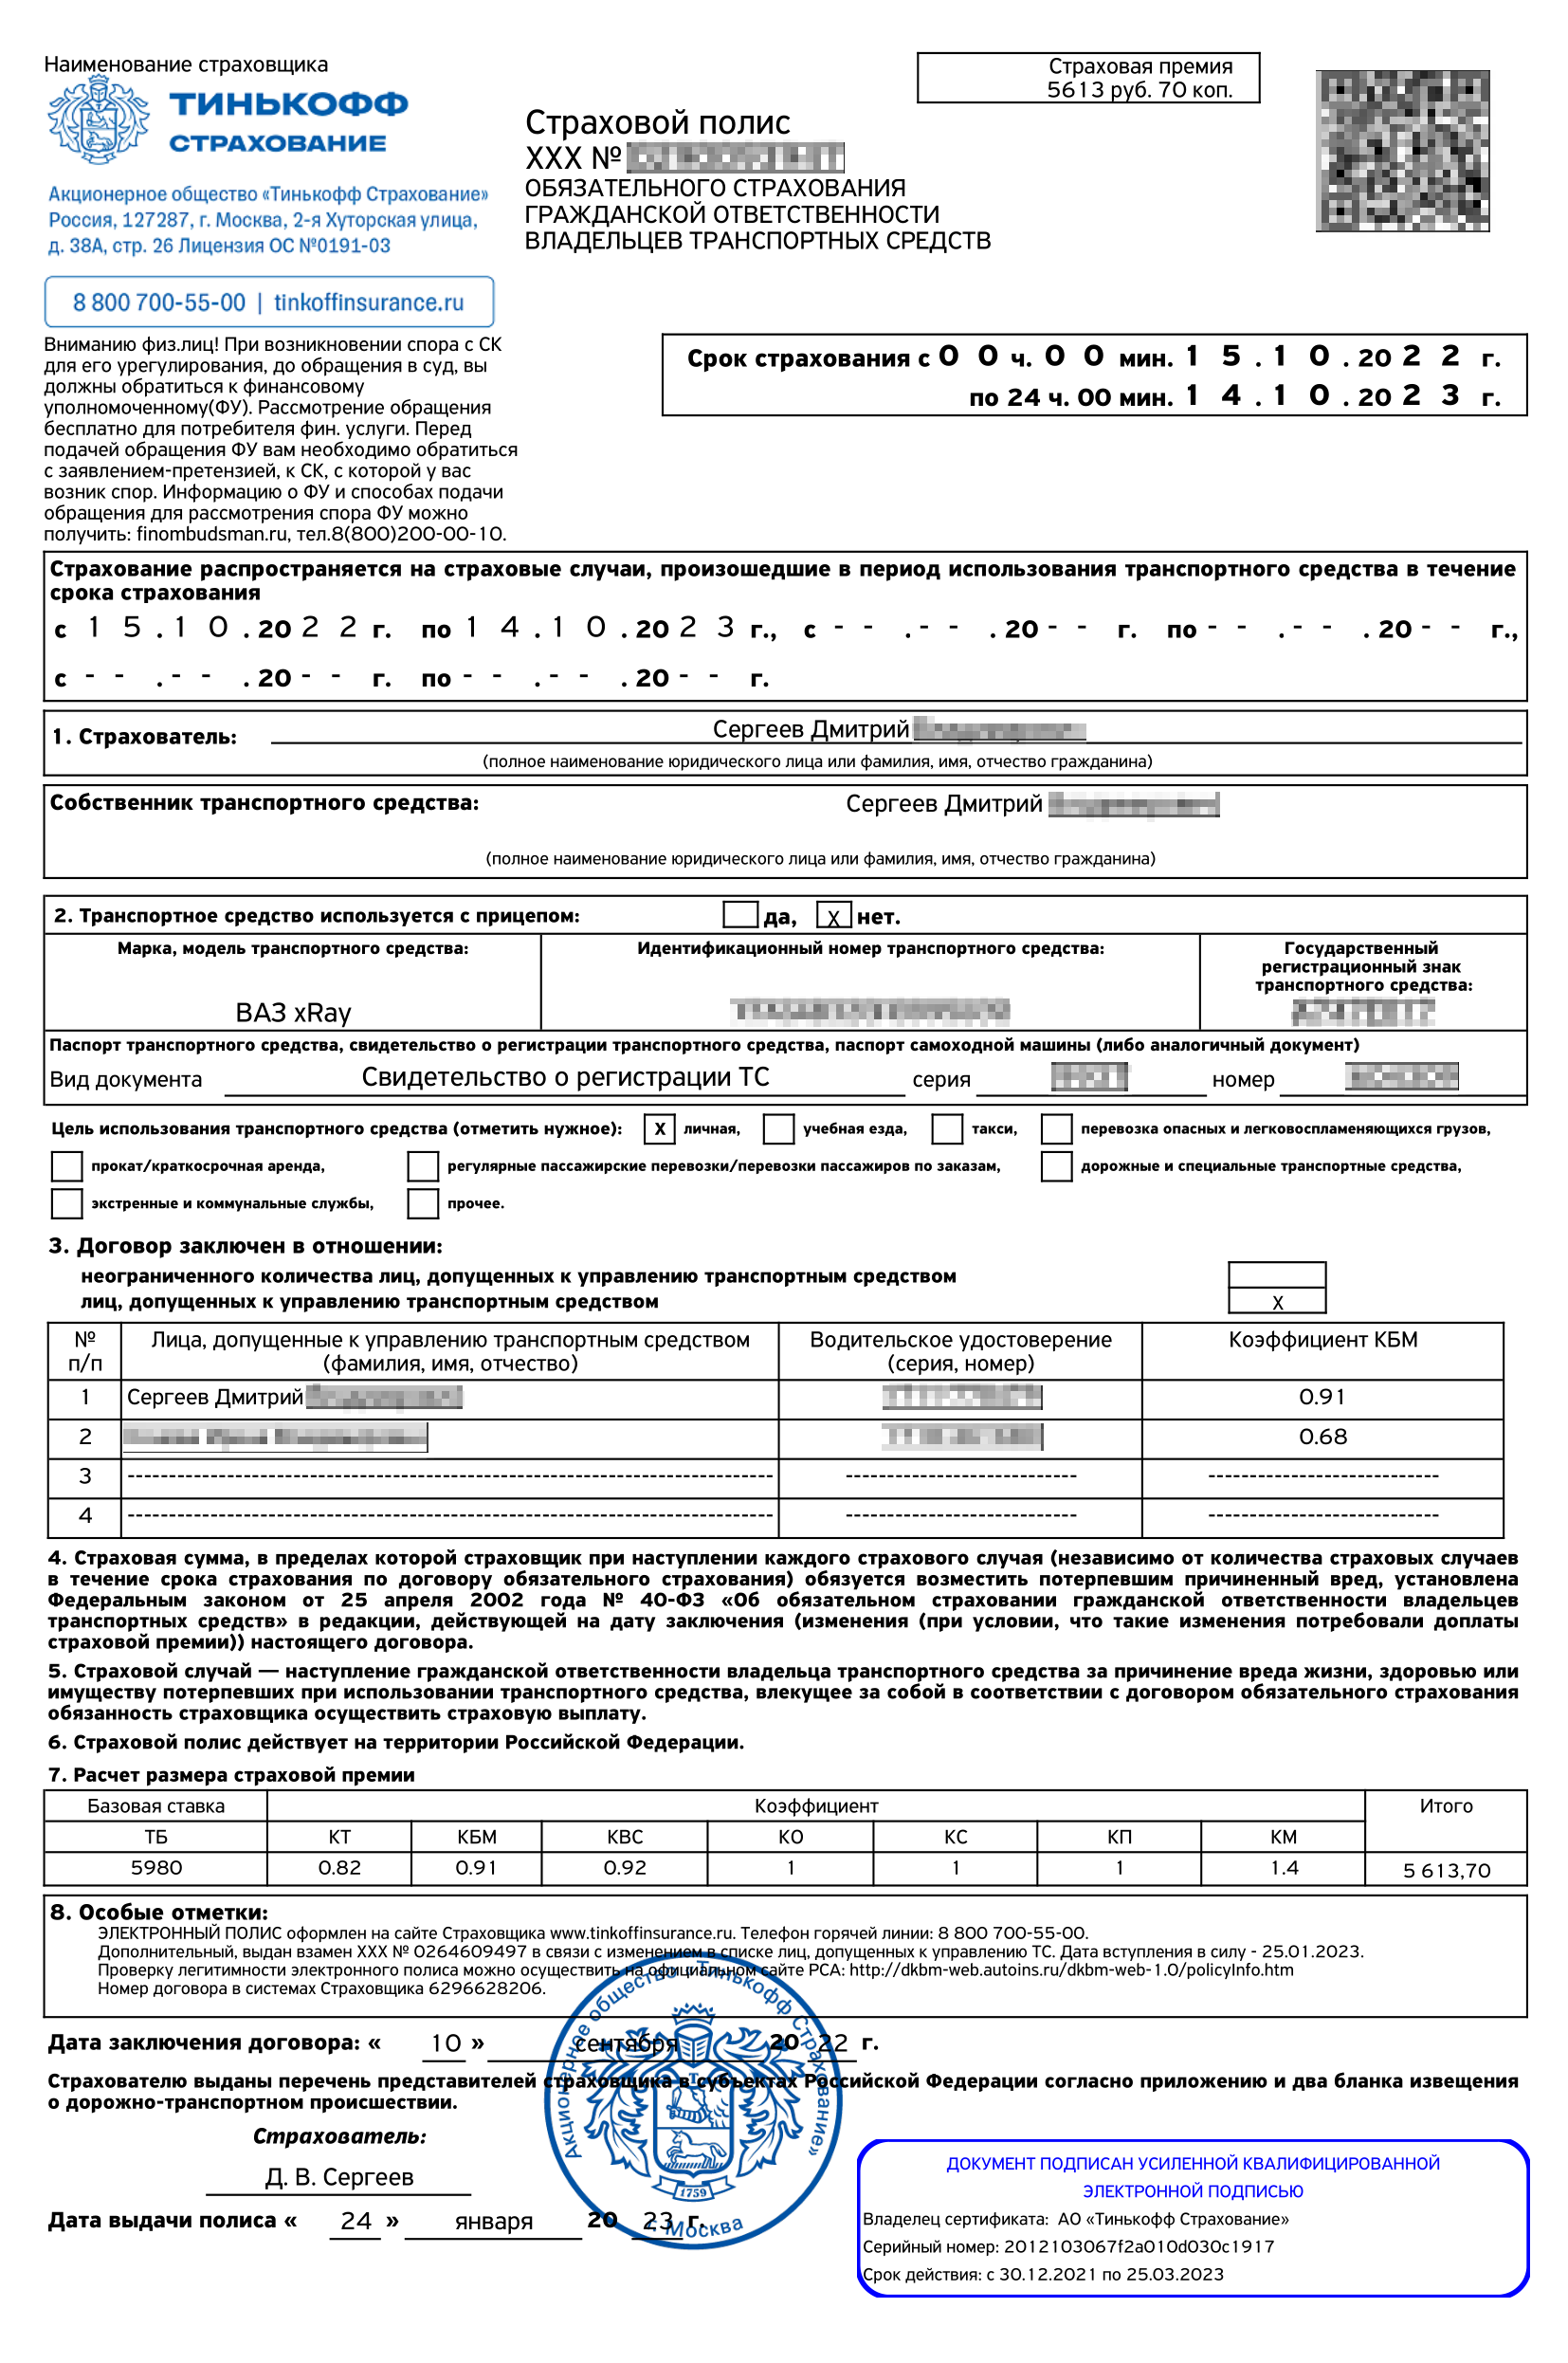
В страховом полисе всегда указан срок страхования и периоды, в которые возможна выплата по страховым случаям
Вот как это работает: если водитель планирует ездить весь год, период использования совпадает со сроком страхования.
Но бывает ситуация, когда водитель эксплуатирует машину летом, весной и осенью, а на зиму ставит на стоянку и на дорогу не выезжает. Или планирует уехать в середине года в отпуск на месяц. В этом случае он может сэкономить. При заключении договора ему нужно указать, в какие периоды он не планирует использовать автомобиль. Стоимость полиса в этом случае уменьшится.
Заключить договор по ОСАГО можно минимум на три месяца.
Сколько стоит страховка
Стоимость добровольного страхования автогражданской ответственности зависит от нескольких параметров. Рассмотрим их подробнее.
Сумма страховки
В договоре фиксируется максимальный лимит выплат, предназначаемых для виновника аварии. Цена полиса определяется с учетом страховой суммы. Например, если автовладелец установил лимит в 350 000 рублей, то программа добровольного страхования ориентировочно обойдется ему в 1 500-2 000 рублей. Стоимость страховки в настоящее время может расти — из-за инфляции и дефицита запчастей. При увеличении суммы страховки до 3 500 000 рублей за полис придется заплатить от 15 000 до 20 000 рублей. Большинство автовладельцев страхует имущество на сумму в пределах 1 500 000 рублей с ежегодными расходами на ДГО от 4 000 до 5 000 рублей.
Статистические данные
В указанную категорию включены факторы, каждый из которых учитывается СК отдельно. К ним относятся:
Прочие виды страхования
Существует и ряд других видов страхования автомобиля. Например, от несчастных случаев. В этом варианте страхуется не сам автомобиль, а люди, находящиеся в нем. Страхование осуществляется от:
Данная разновидность страхования относится также к добровольному страхованию, по полису страхуются люди, которые передвигаются в автомобиле и находятся в нем на момент аварии. При этом автовладелец должен в обязательном порядке дождаться прибытия ДПС.
При выезде в другие страны автомобиль должен быть застрахован по системе Зеленая карта. Это обязательный вид страхования, необходимый для стран Шенгенского соглашения. Полис можно оформить, как в одной из российских страховых компаний, так и на таможенном посте.
Таким образом, страхование транспортных средств – необходимы инструмент защиты финансовых возможностей клиента. Можно застраховать гражданскую ответственность либо сам автомобиль. В любом случае, при возникновении аварии платить за ущерб будет не владелец автомобиля, а страховая компания.
Чем ОСАГО отличается от каско
При оформлении страховки на машину владельцы встают перед выбором: покупать или не покупать дополнительный полис, если уже есть ОСАГО? Однако ОСАГО и каско неравноценны.
Главное отличие ОСАГО от каско в том, что отказаться от оформления обязательного страхования нельзя. Если при осмотре сотрудники ДПС выяснят, что у владельца транспортного средства нет ОСАГО, ему грозит штраф — до 800 рублей. В случае добровольной страховки подобные требования отсутствуют.
Стоимость «автогражданки» регулируется законодательными органами. Тарифы строгие и обязательные для всех страховщиков. Компания может уменьшить размер тарифа на автостраховку в рамках лимита, но превысить его страховщик права не имеет. За это — санкции со стороны ЦБ РФ.
Для потребителя же самое главное, что по ОСАГО вы страхуете чужую жизнь и имущество, а по каско — собственный автомобиль.
В России нет выбора, оформлять ОСАГО или нет: без действующего полиса запрещено выезжать на дороги общего пользования. Он обязательно должен быть у любого, кто управляет автомобилем.
Ответственность за вождение без ОСАГО. Наказание за вождение без полиса зависит от обстоятельств нарушения. Например, если договор страхования не заключали или его действие закончилось и не продлили, выпишут штраф 800 ₽. А если полис оформили только на одного водителя, а машиной управляет другой, — на 500 ₽.
Если водитель не пользуется автомобилем, а просто держит его в гараже или на стоянке, оформлять полис не обязательно. Еще можно не страховать выставочные экземпляры автомобилей и музейные экспонаты. То есть к ответственности привлекут, только если ездить на машине и не страховать ее.
Но штраф — не худшее, что может ожидать водителя. Если он окажется виновным в ДТП, ему придется и уплатить штраф, и возместить ущерб. Если откажется — пострадавший может взыскать ущерб через суд. И суд будет на его стороне.
ОСАГО, если есть каско. Полис ОСАГО нужен всегда. А вот каско — дело добровольное. Они никак не связаны. Полис каско может застраховать все риски, за исключением одного — гражданской ответственности, то есть риска причинения вреда на автомобиле имуществу или здоровью других людей. Для этого нужен полис ОСАГО.
Чем отличается ОСАГО от каско. Полис ОСАГО не страхует ни вас самого, ни ваш автомобиль. Он работает только в случае, если вы виноваты в ДТП и пострадали другие люди или их имущество. Тогда вам платить за ущерб из своего кармана не придется — его возместит страховая компания.
Разница между ОСАГО и каско
Чтобы СК компенсировала ущерб, причиненный в ДТП, виновная и потерпевшая стороны обязаны представить страховщику пакет документов.
От владельца полиса ДСАГО потребуются копии:
Потерпевшая сторона предоставляет заявление и копии:
На следующем этапе страховщик выносит решение об удовлетворении заявления потерпевшей стороны либо мотивированно отказывает в выплатах. Ущерб, причиненный поврежденному автомобилю, оценивает эксперт страховой фирмы.
Денежные средства перечисляются на банковский счет потерпевшего в течение 20 календарных дней с момента подачи заявления.
Разница между ДСАГО и каско
Владелец полиса каско получит возмещение в случае порчи или угона СВОЕГО транспортного средства (вне зависимости от того, кто виноват в аварии).
При оформлении добровольной программы по страхованию ОТВЕТСТВЕННОСТИ компенсация положена не самому покупателю ДСАГО, а ПОТЕРПЕВШИМ.
Правила оформления
До 2017 года ОСАГО оформляли только на бумажных бланках. Нужно было идти в офис, стоять в очередях и тратить время.
Сейчас полис оформляют через интернет. имеет силу, как и полис на бланке строгой отчетности. Стоимость электронного полиса, как правило, ниже чем у бумажного: многие страховые компании берут надбавку за бумажный бланк — 500 ₽.
Вся разница — в процедуре. Можно заполнить форму на сайте или в мобильном приложении страховой компании и никуда не ходить.
Страховщик проверит правильность введенных данных, посчитает стоимость полиса и выставит счет. Оплатить его тоже можно без визита в офис с банковской карты. А после оплаты полис отправят на электронную почту.
До ноября 2019 года распечатку этого полиса нужно было возить с собой и предъявлять по требованию сотрудников ГИБДД. Теперь это не требуется: полис можно предъявить в электронном виде.
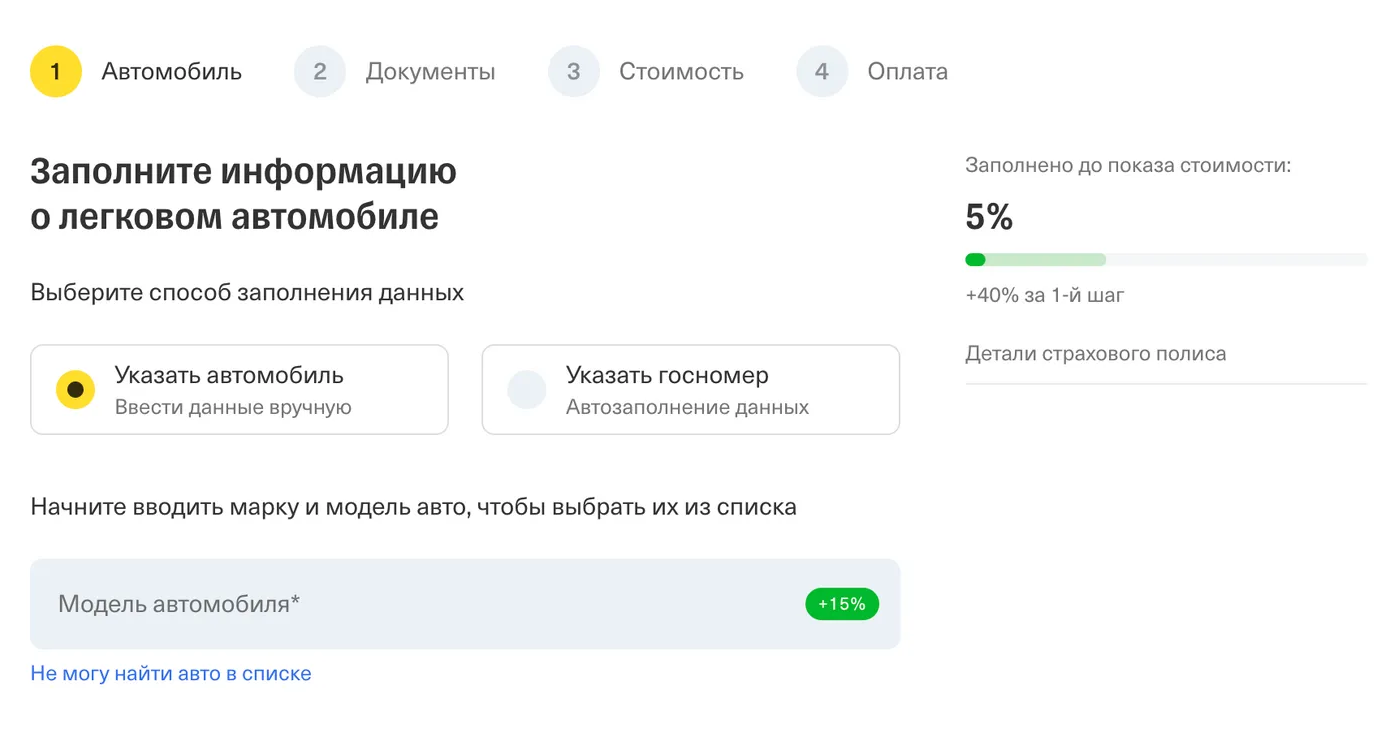
Так выглядит форма для заполнения заявки на сайте Тинькофф-страхования
КАСКО – один из видов добровольного страхования ответственности. Автомобиль, защищенный такой системой, находится под полной финансовой защитой. При этом КАСКО – это не страхование ответственности автовладельц, а защита от ущерба, нанесенного автомобилю. В этом случае неважно является ли автовладелец виновником ДТП или нет.
К страховым случаям КАСКО можно отнести следующее:
При возникновении случая необходимо обратиться в компанию, выдавшую полис, для оформления выплаты. При этом возможен отказ, если при ДТП водитель был в состоянии алкогольного или наркотического опьянения, а также скрылся с места происшествия до прибытия ДПС.
КАСКО – это не замена ОСАГО, а скорее дополнение к нему. Страховки не пересекаются и сумма выплачивается и по КАСКО и по ОСАГО, при этом ущерб по КАСКО может составлять до 2 млн. рублей. При расчете учитывается возраст автомобиля, поэтому получение компенсации за авто с пробегом не может равняться новому авто.
КАСКО – более свободный вид страхования, как для страхователя, так и для стаховщика, а значит, стоимость полиса может значительно варьироваться в зависимости от выбранной компании. Также цена КАСКО устанавливается исходя из:
Таким образом, в среднем КАСКО стоит около 28-100 тыс. рублей в год. При этом страховка позволяет полностью защитить финансы владельца от различных факторов.
Специфика автострахования каско
Есть несколько вариантов, как расшифровывается каско. В частности, это название связывают со словом casco, которое в испанском языке означает «шлем», а в нидерландском — «корпус». В общем понимании слова полис представляет собой вариант добровольного автострахования, предусматривающий выплаты даже в случае вины страхователя в ДТП.
Также в интернете можно прочитать, что расшифровка аббревиатуры каско — «комплексное автомобильное страхование, кроме ответственности». Однако это миф и обман. Каско — не российская аббревиатура, а именно иностранное слово. Объявления о продаже casco вы можете увидеть и в других странах.
Основные риски, от которых защищает этот вид автострахования, — угон и причинение ущерба транспортному средству. Неважно, повреждена ли машина в ДТП или это было, например, падение дерева. Выплаты также осуществляются, если застрахованный объект получил дефекты в результате нападения злоумышленников, пожара или же указанных в договоре иных природных явлений (града, ливня, урагана, оползня и прочих).
Если говорить простым языком, то определение каско сводится к добровольному автострахованию. Суммы выплат и тарифы на страхование на уровне государства не контролируются.
Как формируется цена на ОСАГО
Стоимость полиса ОСАГО зависит от базовых ставок и коэффициентов. Базовые ставки устанавливаются в зависимости от технических характеристик, конструктивных особенностей и назначения транспортных средств.
Базовые ставки страховых тарифов в годах
Что такое КБМ. Это коэффициент, который корректирует стоимость полиса ОСАГО в зависимости от аварий по вине водителя с 1 апреля предыдущего года по 31 марта текущего. Если аварий не было, по КБМ будет скидка. Если аварии были, по КБМ назначают надбавку. Если хотя бы у одного из водителей, допущенного к управлению, были аварии по его вине — полис обойдется дороже.
Каждый год безаварийной езды дает скидку на приобретение полиса ОСАГО в следующем году. Максимальная скидка на полис, которую можно получить с учетом КБМ, — 55%.
КБМ нужен, чтобы водители стремились к аккуратному вождению.
увеличение стоимости ОСАГО в 2023 году. Последнее изменение базовых тарифов произошло в сентябре 2022 года. Если что-то изменится 2023 году — мы обязательно об этом расскажем.
Но это не значит, что для всех водителей стоимость полиса всегда будет неизменной. Для полис может стать дешевле — если, например, человек ездит без аварий. Для подорожает — если водитель попал в ДТП по своей вине, купил более мощную машину или допустил к управлению автомобилем человека с маленьким стажем.
ОСАГО – обязательное страхование автомобильной гражданской ответственности, предполагающее защиту интересов автовладельца в том случае, если он стал виновником ДТП. То есть полис защищает самого водителя, а не всех участников ДТП.
Сумма ущерба, доступная к возмещению, не превышает 400 тыс. рублей. При этом, если ущерб нанесен на большую сумму, то разницу оплачивает виновник ДТП. Если авария имеет потерпевших, то сумма возмещения увеличивается до 500 тыс. руб.
Стоимость полиса можно рассчитать на сайтах страховых компаний. Сегодня размер зависит от таких параметров:
Средний интервал сумм составляет 9-12 тыс. руб. При этом если стаж безаварийного вождения достаточно большой, то полис будет стоить дешевле.
Выплата страховой премии зависит от тотальных повреждений автомобиля, возраста и степени износа. При этом существует ряд ситуаций, когда компания на законном основании может не выплатить компенсацию:
Для заключения договора ОСАГО нужно выбирать компанию, имеющую большой стаж работы на страховом рынке и хорошие отзывы, поскольку часто страховщики оценивать повреждения в несоизмерно малых суммах либо вообще отказываются от выплат. В такой ситуации владелец авто должен подать иск и утвердить свои права через суд.
Как оформить страховку
Оформление каско не отличается от покупки обязательного страхования. Приобрести полис можно в любом отделении страховщика, который предоставляет услуги в области автострахования.
Покупка автостраховок доступна и онлайн (с 2018 года). Полисы, приобретенные через интернет, имеют ту же силу, что и оформленные в классических филиалах.
Важно: некоторые компании не продают каско без визуального осмотра машины. О том, можно ли купить полис без очной встречи со страховым агентом, нужно спросить у страховщика до подачи заявления.
На стоимость страховых услуг влияет несколько факторов, например марка и модель автомобиля, год его выпуска. Также страховщик учитывает частоту угона — добровольная страховка на машины, наиболее желанные для преступников, будет стоить дороже, чем на малопопулярные модели. Учитываются внешний вид и состояние машины, ее технические характеристики.
Если у собственника авто есть ОСАГО, перед покупкой второго полиса лучше уточнить тарифы именно в той страховой, где был оформлен обязательный договор. Большинство компаний заинтересованы в удержании страхователей, а потому предлагают скидки на комплексные услуги, например оформление сразу двух автополисов.
Справка: одобряют каско не всем. Если машина владельца находится в плачевном состоянии, оформлять добровольную автостраховку компаниям невыгодно. Вдобавок отказ получают все, кто ранее был уличен в мошенничестве или уже имеет договор на то же транспортное средство, оформленный в той же организации на схожих условиях (дубли полисов запрещены).
Что делать с ОСАГО после покупки
Если полис электронный, лучше распечатать его и возить его с собой. По закону это не обязательно, но может возникнуть ситуация, когда невозможно воспользоваться электронной версией полиса. Например, если телефон разрядится, сломается, будут проблемы с приложением или интернетом. Как минимум электронную версию полиса стоит сохранить как документ, доступный в офлайне.
Что делать в случае неправомерного отказа в выплатах
На начальном этапе необходимо определить реальный размер ущерба, который был причинен автомобилю в аварии. Для этого стоит воспользоваться услугами независимого эксперта.
Затем следует составить претензию с требованием произвести выплаты и направить ее СК, приложив копию заключения независимого эксперта.
Если страховая фирма не удовлетворит претензию в сроки, указанные в претензии, или оставит ее без ответа, необходимо обратиться с жалобой к финансовому уполномоченному. В роли омбудсмена выступает гражданин, который разрешает имущественные споры между сторонами страхования на сумму, не превышающую 500 000 рублей.
Заявление можно подать по почте, на сайте финансового уполномоченного или через портал «Госуслуги». Жалоба будет рассмотрена в течение 15 рабочих дней. При назначении экспертизы по инициативе омбудсмена срок рассмотрения жалобы увеличится еще на 10 рабочих дней. Решение уполномоченного приравнивается к судебному акту, который можно обжаловать. Процедура оспаривания осуществляется в порядке искового судопроизводства (до того момента, как решение финансового уполномоченного вступит в законную силу).
Если омбудсмен вынес решение в пользу владельца полиса ДСАГО, то страховая фирма обязана его исполнить. В ситуации, когда компания продолжает уклоняться от выплат, владелец авто вновь обращается к уполномоченному, чтобы получить удостоверение, которое имеет силу исполнительного листа. С этим документом страхователь обращается к судебным приставам, которые будут заниматься исполнением решения, вынесенного омбудсменом. Помимо возмещения в рамках расширенной страховки компанию обяжут выплатить неустойку в размере 50% от суммы ущерба за отказ добровольно исполнить решение финансового уполномоченного.
Для автовладельца ДСАГО — это повышенная степень защиты финансовых интересов. Но для СК такая программа убыточна, поэтому ее предлагают с дополнительными условиями. Чтобы минимизировать расходы, компании ограничивают лимит возмещения или продают расширенную страховку только при условии покупки полиса каско.
Преимущества оформления полиса ДГО
Вот лишь некоторые из них:
Что выступает страховым случаем
При оформлении ДГО страховым случаем будет считаться причинение ущерба здоровью, жизни, а также собственности 3-х лиц владельцем транспортного средства вследствие дорожно-транспортного происшествия.
В качестве объекта страхования рассматриваются интересы собственника автомобиля, вызванные необходимостью компенсировать убытки, нанесенные здоровью либо собственности 3-х лиц. Такая необходимость может появиться при использовании этого транспортного средства.
В нашей статье было рассмотрено ДГО в страховании, расшифровка этого понятия. Также мы рассмотрели преимущества, которые дает оформление такого полиса автовладельцу. Надеемся, это поможет принять решение – страховать или не страховать добровольную гражданскую ответственность.
Отличия ДСАГО и ОСАГО
Договор ДСАГО оформляется в добровольном порядке, в отличие от ОСАГО.
Выбирая формат необязательного страхования, владелец автомобиля самостоятельно принимает решение о максимальном пороге денежного возмещения, а размер компенсации по ОСАГО установлен на законодательном уровне (до 400 000 рублей при повреждении имущества, до 500 000 рублей при причинении вреда здоровью пострадавших).
Базовые тарифы ОСАГО вводятся государством, а стоимость полиса ДГО страховые фирмы определяют индивидуально.
Как сэкономить на стоимости полиса
Страхование каско для автомобиля — это дополнительная статья расходов. Суммы по договору обычно превышают 50 000 рублей. Но есть и исключения. Уменьшить стоимость полиса нетрудно. Достаточно выбрать франшизу — условие, снижающее размер страховой премии. Правда, оно пропорционально уменьшает и сумму выплат в случае реализации риска.
Справка: франшиза в каско — коэффициент, сокращающий размер оплаты по страховке. Плюсом услуги является мгновенное уменьшение трат на полис. Минусом — снижение страховой суммы. Если размер взносов по договору невысокий, лучше отказаться от использования франшизы, чтобы в случае реализации риска получить компенсацию от страховщика в полном объеме.
Пример франшизы: владелец полиса готов возместить до 40% расходов на ремонт в случае попадания в ДТП по его вине. Стоимость его полиса в таком случае будет рассчитываться исходя из разницы между первичной стоимостью страховки и размером компенсации рисков из собственных средств. Потому что существует прямая зависимость между страховой премией и страховой суммой: чем выше первая, тем больше заплатит страховщик при реализации риска в рамках оформленного страхового договора.
Принятие решения о том, оформлять каско или нет, — прерогатива владельца машины. Если у водителя часто возникают ДТП или курьезные ситуации, приводящие к порче автомобиля, лучше перестраховаться и защитить себя от постоянных трат на ремонт. Тем, кто ездит редко и аккуратно, автостраховка поможет в защите машины от угона. Если авто будет угнано, то при отсутствии шансов на возврат автомобиля владелец получит страховое возмещение.
Документы для оформления полиса
Владелец обязан предоставить страховщику следующие документы:
Условия страхования по ОСАГО
По закону условия страхования по ОСАГО устанавливает Банк России.
Основные условия обязательного страхования такие:
Ответы на вопросы
Самым востребованным видом автострахования справедливо считается ОСАГО. В этом нет ничего удивительного, так как он является обязательным. Далее по популярности следуют два добровольных – КАСКО и ДСАГО.
Какой полис обойдется дороже – ОСАГО, ДСАГО или КАСКО?
На итоговую стоимость каждого из перечисленных видов автостраховки влияет множество факторов. Но в общем случае при равных стартовых условиях самым дорогим наверняка окажется полис КАСКО. О САГО занимает промежуточное место, а ДСАГО, если не включать слишком большое количество рисков, потребует наименьших расходов.
Какие виды страховки являются обязательными, а какие – добровольными?
В России к числу обязательных относится только один вид автострахования – ОСАГО. Также страховка потребуется и во время заграничной поездки. Например, по системе Зеленая карта при въезде в страны Шенгенского соглашения. Все остальные разновидности автостраховки являются добровольными.
Кто контролирует рынок услуг автострахования в России?
Регулятором отечественного рынка страховых услуг, в том числе в части автострахования, выступает Центробанк страны. Серьезную роль в управлении конкретным сегментом играет РСА – Российский Союз Автостраховщиков.
Виды страхования автомобиля
Страхование автомобиля – защита интересов автовладельца в случае возникновения страхового случая. Сегодня есть несколько видов полисов. Одни обязательны к приобретению, а другие нет, но в любом случае страхование способно полностью возместить финансовый ущерб участникам ДТП. Рассмотрим основные виды страхования автомобиля, доступные автовладельцам сегодня.