 Добровольцы России
7 сентября 2022 г.
Добровольное медицинское страхование (ДМС) осуществляется на основе программ добровольного медицинского страхования и обеспечивает гражданам получение дополнительных медицинских и иных услуг сверх установленных программами обязательного медицинского страхования.
Объектом добровольного медицинского страхования является страховой риск, связанный с затратами на оказание медицинской помощи при возникновении страхового случая.
Отношения между медицинской страховой компанией и страхователем определяются договором личного страхования и правилами медицинского страхования.
В момент оформления договора ДМС страхователю нужно внимательно ознакомиться с условиями и принципами работы медицинской страховой компании,проверить, чтобы в договореДМС были указаны все необходимые пункты.
Договор медицинского страхования является соглашением между страхователем и страховой медицинской организацией, в соответствии с которым последняя обязуется организовать и финансировать предоставление застрахованному контингенту медицинской помощи определенного объема и качества или иных услуг по программам обязательного медицинского страхования и добровольного медицинского страхования.
Договор медицинского страхования должен содержать:
• наименование сторон;
• сроки действия договора;
• численность застрахованных;
• размер, сроки и порядок внесения страховых взносов;
• перечень медицинских услуг, соответствующих программам обязательного или добровольного медицинского страхования;
• права, обязанности, ответственность сторон и иные не противоречащие законодательству Российской Федерации условия.
Договор медицинского страхования считается заключенным с момента уплаты первого страхового взноса, если условиями договора не установлено иное.
Страховщик по договору ДМС вправе:
• проверять достоверность данных, указанных страхователем при заключении договора;
• проверять состав и обоснованность медицинских услуг, оказанных медицинским учреждением;
• отказывать в оплате медицинских услуг в случаях, предусмотренных договором.
Страхователь обязан:
• своевременно уплачивать страховую премию;
• сообщать при заключении договора о всех известных ему обстоятельствах, влияющих на оценку страхового риска;
• в случае неоказания медицинских услуг по ДМС ставить об этом в известность страховщика.
Страхователь вправе требовать от страховщика предоставлять застрахованным лицам медицинские услуги в медицинских учреждениях, предусмотренные договором ДМС.
Право на получение страховой суммы принадлежит лицу, в пользу которого заключен договор (п. 1 ст. 934 ГК РФ). Когда наступает страховой случай, застрахованный должен получить медицинскую помощь, а медицинское учреждение – оплату услуг по установленным в договоре тарифам.
Моя жена сломала ногу за 6 дней до свадебного путешествия.
Мы рванули в дежурный травмпункт, чтобы сделать рентген. Там было старое оборудование, и по снимку врач долго не мог понять, есть перелом или нет. В итоге он решил подстраховаться и все же наложил гипс, сказав, что через 10 дней в больнице сделают нормальный снимок и тогда все будет ясно.
Это было в пятницу ночью. Уже днем в субботу нас принял хирург в частном медицинском центре, в котором жена обслуживается по ДМС. На современном оборудовании врач сделал еще один снимок и определил, что это не перелом, а трещина. Гипс не нужен, в отпуск можно ехать на костылях.
Быстрый прием у врача, рентген и дальнейшее обследование ничего нам не стоили, зато правильный диагноз позволил отправиться в путешествие. После этого случая я тоже захотел себе полис ДМС и решил разобраться, как он устроен.
Главное за минуту
ДМС — не абонемент в частную клинику, а страховка на случай болезней. Д МС пригодится, если у вас нервная или физически сложная работа или вы не готовы часами сидеть в очереди и терпеть хамство в государственных больницах.
Если у вас есть ДМС от работодателя, но вы не знаете, что в него входит, позвоните по телефону страховой компании, который указан на полисе. Еще можно попросить приложение к договору в отделе кадров.
Можно договориться с коллегами и оплатить ДМС в складчину, оформив его через работодателя. Это гораздо дешевле, чем покупать индивидуальный полис.
ДМС для частного лица стоит дорого, но, если наступит страховой случай, полис поможет сэкономить гораздо больше.
Если вы сами купили себе или близким полис ДМС, не забудьте заявить налоговый вычет.
Прочитайте статьи об обязательном медицинском страховании и вычетах за лечение.
Что такое ДМС
В схеме добровольного медицинского страхования важны все три этих слова. Начнем с конца.
Страхование. ДМС — это финансовая услуга крупных страховых компаний. Тысячи клиентов платят небольшие взносы в общий страховой фонд. Если у кого-то из застрахованных случается страховой случай, компания компенсирует его расходы по этому случаю.
Упрощенный пример: 100 человек заплатили по 1000 рублей в страховой фонд. Всего в страховом фонде 100 000 рублей. Один человек из ста заболел и потратил на лечение 50 000 рублей — страховая перевела эти деньги клинике из своего фонда. В фонде осталось еще 50 тысяч.
В ДМС страховой случай связан со здоровьем клиента: если у него что-то заболит, он сможет быстро попасть к врачу, пройти обследование и сразу начать лечение, избежав дополнительных трат. Если за время действия полиса ничего не произойдет, деньги останутся в фонде, из них будут платить другим, менее удачливым застрахованным.
Страхование — это не медицинская, а финансовая услуга. Медицинские услуги оказывают клиники, а страховая просто им платит. В некоторых случаях сначала вы сами платите клинике, а потом страховая перечисляет вам деньги.
Медицинское. На рынке есть много программ по страхованию жизни и здоровья: от травм, несчастных случаев и даже внезапной смерти. Обычно они предполагают выплату фиксированной суммы, которая поможет покрыть затраты на лечение, но чаще это больше похоже на компенсацию морального ущерба. В любом случае искать нужного врача придется самостоятельно.
ДМС работает по-другому: страховая компания договаривается с определенными клиниками, чтобы ее застрахованных клиентов принимали и лечили без очередей и финансовых заморочек. Пациент не должен ничего знать о стоимости и деньгах. Он должен просто прийти в клинику с жалобой и уйти здоровым.
Добровольное. В России есть обязательное медицинское страхование, которое распространяется на всех (грубо говоря). Взносы в фонд ОМС делают все работодатели, не платить нельзя. Правила на всю страну единые, меняются только списки покрываемых услуг от региона к региону.
ДМС — дело добровольное: хочешь — вступаешь в программу, не хочешь — не вступаешь. Частная лавочка, список услуг и клиник у каждой компании свой, условия страхования свои, тарифы свои. Как хотят, так и делают.
Некоторые компании в обязательном порядке оформляют сотрудникам ДМС как часть трудового договора. Это не отменяет того, что программа добровольная: оформлять ДМС — это право компании, а не обязанность.
Страховые компании тоже могут брать на ДМС не всякого клиента. Если страховая видит, что клиент собирается много и часто лечиться, она может отказать ему во включении в программу или сильно завысить цену полиса.
Те же врачи, другие условия
ДМС представляют как «медицинское страхование, но с нормальным сервисом». Имеется в виду, что по этой программе у вас будет доступ к хорошим врачам в хороших клиниках, без очередей и бумажной волокиты.
Но тут есть некоторое лукавство. Страховая компания напрямую не влияет на качество медицинских услуг — она может лишь договориться с нужными клиниками об условиях обслуживания. А лечат и выписывают назначения вам врачи.
Некоторые врачи совмещают смены в государственных и частных клиниках. Сегодня вам нахамили в поликлинике и отправили на болезненную процедуру по записи в восемь утра, а завтра этот же врач в частной клинике вежливо проведет аналогичную процедуру тут же в кабинете. Магия этого преобразования для нас пока непостижима.
Это не значит, что по ДМС вы получите хамство или волокиту, — наоборот, страховые компании стараются работать с хорошими клиниками. Интрига в том, что в хороших клиниках могут быть те же врачи, что и в плохих.
Как пользоваться ДМС
Если у вас уже оформлен ДМС, за помощью в случае болезни можно обратиться двумя способами.
Прямой доступ. Страховая выдает клиенту список медицинских учреждений, в которых можно лечиться по ДМС. Застрахованный просто обращается в одну из указанных клиник, предварительно уведомлять страховую не нужно.
Звонок на «медицинский пульт». Прежде чем идти в больницу, клиент звонит на круглосуточный номер страховой компании. Ему отвечает оператор, который подтверждает или не подтверждает, что страховая готова оплатить нужную услугу. Обычно такими операторами работают люди со средним и высшим медицинским образованием. Они выслушивают жалобы клиента и подбирают необходимую клинику, заранее просчитывая, какие именно услуги будут оказаны пациенту. Если требуемые процедуры попадают под страховку, оператор записывает клиента на прием и высылает в клинику гарантийное письмо: мол, лечите этого гражданина, а мы заплатим вот за эти процедуры.
Это удобно, если застрахованный редко посещает больницы или если с ним что-то случилось в выходные, когда нужная клиника закрыта. По идее, сотрудники страховой должны хорошо знать, где, как и по каким ценам оказываются медуслуги как в плановых, так и в экстренных ситуациях: в какой клинике сильные терапевты, в какой хороший кардиолог, а куда вообще ходить не стоит.
Что будут лечить по ДМС
Иногда люди думают, что ДМС — это такой неограниченный пропуск в частную клинику, как абонемент в бассейн или спортзал. На рынке есть и такие предложения, но это не страхование, а пакетные программы конкретных медицинских центров.
Например, клиника может предложить программу «Диагностика головных болей» за 100 тысяч рублей, туда будет входить несколько десятков исследований. Это не ДМС.
ДМС — страховка от болезней: простуды, отравлений, травм и так далее. В большинство программ ДМС не входит плановый визит к врачу, получение справок для прав, разрешения на оружие или занятий спортом. Услуги, на которые вы можете рассчитывать, зависят от категории вашей программы ДМС. Бывает базовая, расширенная и полная категория.
Я составил усредненные перечни медуслуг и программ ДМС, которые смог получить у страховых компаний. Но если хотите посчитать ДМС самостоятельно, в помощь:
Базовая программа ДМС, от 20 000 ₽
Это медицинские услуги, бесплатные аналоги которых можно получить по ОМС в обычной поликлинике:
Расширенная программа ДМС, от 50 000 ₽
Все, что в базовой, плюс:
Полная программа ДМС, от 100 000 ₽
Все, что в базовой и расширенной, плюс:
Эти перечни ориентировочные — вам страховая может предложить другие условия, убрать или добавить услуги или вообще отказать. Всегда читайте договор, чтобы не было сюрпризов.
Единого договора страхования по ДМС нет — каждая страховая прописывает свои условия в удобной для нее форме. Перед оплатой полиса внимательно изучите все приложения к договору — там должно быть подробно описано, где и от чего вас будут лечить за счет страховой, а в каких случаях страховая платить откажется.
По ДМС лечить не будут
Хронические заболевания
Если клиент уже страдает некоторыми серьезными заболеваниями и ему предстоит длительное лечение и реабилитация, страховая может вообще отказаться заключать с ним договор ДМС: для нее это слишком затратно. Вот самые распространенные нестраховые случаи:
Хронические заболевания по ДМС будут лечить только в стадии обострения, когда есть угроза жизни. При этом проходить периодические осмотры, чтобы обострений не было, по ДМС, скорее всего, не получится.
Если у клиента найдут сахарный диабет, гепатит или рак уже в период действия полиса, страховая оплатит все процедуры до момента постановки диагноза. За последующее лечение пациенту придется платить самому.

Это только небольшая часть списка исключений из страхового покрытия
Даже если клиенту удастся скрыть от страховой наличие серьезного заболевания, его могут обнаружить при лечении в период действия ДМС. Если страховая поймет, что ее ввели в заблуждение, она имеет право разорвать договор. Клиент потеряет деньги.
Все, что не по договору
Если клиент вызовет бригаду частной скорой помощи для родственника, не застрахованного по ДМС, или без предупреждения пропустит назначенный визит к врачу, страховая потребует возместить убытки и пригрозит аннулировать договор.
Страховая точно не оплатит лечение, которое не было назначено врачом. Например, если сделать рентген легких просто в целях общего мониторинга здоровья.
По полису рентген оплатят только в случае болезни с сильным кашлем и по направлению терапевта. Если пациент занимается самолечением, покупает какие-то особые лекарства и ходит к знакомому гомеопату, ДМС это тоже не покроет.
Страховая откажется платить, если застрахованный обратится в медицинское учреждение, которое не указано в договоре ДМС, или проведет процедуру, которая не входит в программу страхования.
Чтобы избежать таких проблем, лучше позвонить по телефону, написанному на полисе, и все уточнить. Вам обязаны разъяснить, что входит в вашу программу и что нужно делать, чтобы получить необходимую помощь. Вообще, при любых сомнениях сразу звоните в страховую.
Медуслуги в других городах
Обычно зона действия полиса ДМС ограничена городом проживания клиента — это указывается в договоре. Поэтому поехать бесплатно лечиться в столичных клиниках, оформив ДМС в другом регионе, скорее всего, не получится.
Некоторые страховые компании иногда делают клиентам «подарок» — включают экстренную помощь по всей России в программу ДМС. Часто это просто маркетинговый ход: по закону при угрозе жизни медицинская помощь оказывается по всей стране, любому гражданину и всегда бесплатно.
Красоту неземную
В базовую и расширенную программы ДМС практически никогда не входит эстетическая медицина и косметология: удаление родинок и папиллом, отбеливание зубов, пластические операции. Услуги психотерапевта обычно входят только в полный страховой пакет.
Если болят глаза, по ДМС можно прооперировать катаракту, но нельзя сделать операцию по улучшению зрения, потому что близорукость или дальнозоркость не влияет на здоровье пациента.
Последствия кутежа и попытки суицида
Ни при каких условиях страховая не оплатит лечение пациента, если установит, что травмы он получил в состоянии алкогольного, наркотического опьянения или токсикологического отравления.
Также страховая не оплатит лечение после умышленного нанесения вреда собственному здоровью или попытки суицида.
Еще в список страховых случаев не входит причинение вреда здоровью в результате радиационного облучения, военных действий, народных волнений, терактов, стихийных бедствий и других чрезвычайных ситуаций.
Получить ДМС на работе
Преимуществами ДМС в основном пользуются жители больших городов, работающие в престижных организациях. Но корпоративный ДМС — это не только приятный бонус, но и инструмент контроля. То, какие услуги и на какую сумму входят в полис ДМС, определяется множеством факторов: должностью, стажем, ценностью для компании. У более квалифицированных работников условия лучше, а страховое покрытие шире.
Если человек только устроился в компанию, скорее всего, у него еще нет доступа к корпоративному ДМС. Какие-то компании дают полис через три месяца, какие-то — через шесть. Некоторые ждут год. Зато когда сотрудник решает уволиться, работодатель может аннулировать его ДМС сразу же, хотя тому еще предстоит отработать 14 дней.
Главный минус корпоративного ДМС: программу страхования выбирает работодатель, а сотруднику приходится с этим просто соглашаться. Бывает, что по коллективному договору страхования установлена небольшая страховая сумма в расчете на одного человека. Если застрахованный ее превысит, дальше ему придется платить за лечение из своего кармана.
Если компания предлагает своим работникам расширенную программу страхования, она может попросить их заплатить часть страхового взноса самостоятельно, например 3000 ₽ из условных 10 000 ₽. Но даже так получится гораздо дешевле, чем покупать полис в индивидуальном порядке.
Самые щедрые компании оплачивают ДМС не только сотрудникам, но и их супругам. Полис для детей до 18 лет и пожилых родителей тоже можно включить в корпоративный ДМС. За него уже придется платить самостоятельно, но страховая даст скидку.

Купить ДМС через работодателя в складчину
Даже если компания не предлагает своим работникам медицинскую страховку, они могут скинуться и купить коллективный договор ДМС через работодателя. Это выгодно всем: работодатель, оформляя корпоративный ДМС, сможет снизить свою налогооблагаемую базу, а сотрудники получат полисы гораздо дешевле, чем если бы они покупали их по отдельности.
Стоимость базового полиса ДМС для частного лица начинается от 20 000 ₽. Если ДМС покупают на коллектив, в пересчете на каждого человека цена полиса начинается с 10 000 ₽. Это выгодно, если учесть, что всего один прием у врача в частном медицинском центре стоит от 800 ₽, а выезд бригады частной скорой помощи или вызов специалиста на дом — от 2000 ₽.
С другой стороны, у здорового и удачливого человека эти расходы не оправдаются и он своим взносом заплатит за других.
Обычно страховые компании продают полисы ДМС рабочим коллективам от 10 человек. Часто страховые не проверяют, работает ли человек в данной организации или пришел со стороны — главное — размер группы. Поэтому можно предложить друзьям и знакомым тоже присоединиться к вашему корпоративному ДМС.
Еще на рынке работают компании-посредники, предлагающие всем желающим в индивидуальном порядке прикрепиться к большим корпоративным программам страхования. Обещают учесть пожелания клиента по наполнению программы и дать скидку 50% и больше. Надежность таких посредников и правовая организация отношений с ними неясны.
Купить ДМС как частное лицо
Страховые компании неохотно продают полисы ДМС в индивидуальном порядке. Работает негативный отбор: грубо говоря, когда человек платит 50 тысяч рублей за страховку, он очень постарается вылечиться на 70 тысяч. Страховая не хочет нести убытки, поэтому либо устанавливает заградительные тарифы, либо отказывается брать клиента.
Чтобы оценить риски, страховая попросит заполнить анкету и указать все проблемы со здоровьем. Если клиент курит, у него избыточный вес или он трудится на вредном производстве, он попадает в группу риска по целому ряду заболеваний. Такому человеку страховая установит повышающий коэффициент, и цена полиса для него увеличится. Д МС для маленьких детей, беременных женщин и пожилых людей стоит дороже всего.

В анкете лучше писать только правду. Если выяснится, что клиент что-то скрыл, страховая может аннулировать полис ДМС, а его стоимость придется возвращать через суд
Обычно ДМС для физлиц предлагают лишь те страховые компании, у которых есть собственные медицинские центры. Так они контролируют затраты на лечение клиентов. Например, «Ингосстрах» владеет сетью клиник «Будь здоров», у «Альфастрахования» региональная сеть медцентров «Альфа — центр здоровья», РЕСО-Гарантия управляет клиниками «Медсвисс». С большой вероятностью своих клиентов они будут направлять именно в эти медучреждения, по крайней мере в базовой программе.
Одно из преимуществ самостоятельной покупки ДМС — возможность выбрать все необходимые компоненты и условия программы страхования самому. При покупке полиса обязательно уточните:
Покупка полиса добровольного медицинского страхования — это траты на лечение. Если вы оформили ДМС себе, супругу, детям до 18 лет или родителям, заплатив из своего кармана, вам полагается налоговый вычет — 13% от стоимости полиса, но не больше 15 600 ₽ в год. Как получить налоговый вычет за лечение, мы подробно писали в отдельной статье.
Как снизить цену на ДМС
Если у работодателя нет программы добровольного медицинского страхования, но вы понимаете, что вам она очень нужна, попробуйте снизить цену индивидуального полиса ДМС.
Оценить страховые риски. Подумайте, какие именно медицинские услуги вам понадобятся в первую очередь. Часто для этого достаточно вспомнить историю своих обращений к врачу за последний год.
Отказаться от стоматологии по ДМС. Лечение зубов составляет львиную долю стоимости ДМС. При этом чаще всего предполагаются базовые процедуры, гарантированные программой обязательного медицинского страхования. Качественно лечить зубы можно и по ОМС, прикрепившись к хорошей частной стоматологии.
Избегать популярных клиник. При покупке ДМС важно, какие клиники для лечения вы выберете. Если консультации светил отечественной медицины вам не потребуются, лучше отказаться от медучреждений с громкими именами и выбрать несколько обычных клиник недалеко от дома. Выйдет дешевле.
Купить ДМС с франшизой. Франшиза — это когда вы соглашаетесь сами покрыть часть расходов при наступлении страхового случая.
Есть условная франшиза — когда пациент сам платит за лечение в пределах суммы франшизы, например 10 000 ₽. Если лечение обошлось дороже, например в 11 000 ₽, все расходы покроет страховая.
Есть безусловная франшиза — когда страховая компенсирует клиенту разницу между общими расходами и ценой франшизы. Например, если при франшизе в 10 000 ₽ лечение обошлось в те же 11 000 ₽, страховая компенсируют пациенту разницу — 1000 ₽.
Еще есть временная франшиза — когда после заключения договора действие полиса начинается только через время. Так клиент подтверждает, что для него ДМС — это страховка на будущее, а не способ нажиться на страховой прямо сейчас.
Франшиза выгодна людям с хорошим здоровьем, которые готовы самостоятельно нести небольшие расходы на лечение, но хотят уберечь себя от крупных трат в случае серьезной болезни. Она позволяет купить ДМС с широким страховым покрытием и в некоторых случаях сэкономить до трети от стоимости полиса.
Система добровольного медицинского страхования – это составляющая часть социального пакета, выдаваемого сотруднику. Предполагает расходы со стороны работодателя.
Вопрос: Как отразить в учете расходы по договору добровольного медицинского страхования (ДМС) работников, заключенному на год, если страховая премия уплачивается единовременно при заключении договора?
ДМС предусмотрено коллективным договором. Договор ДМС заключен со страховой организацией (имеющей соответствующую лицензию) на период с 1 июля предыдущего года по 30 июня текущего года. Страховая премия по договору ДМС составляет 2 000 000 руб.
Отчетными периодами по налогу на прибыль признаются квартал, полугодие, девять месяцев календарного года. Учет доходов и расходов ведется методом начисления. Для целей налогообложения прибыли уплаченная сумма страховой премии по договору ДМС, приходящаяся на соответствующие отчетные (налоговый) периоды за дни действия договора, не превышает 6% расходов на оплату труда, учитываемых для целей налогообложения. Иные нормируемые расходы, предусмотренные ст. 255 НК РФ, у организации отсутствуют.
Промежуточная бухгалтерская отчетность составляется на последнее число каждого квартала.
Посмотреть ответ
Что собой представляет ДМС?
ДМС – это один из инструментов для расширения перечня оказываемых медицинских услуг. Страхователем при этом считается компания, в штате которой работают сотрудники. Деньги на страховку аккумулируются из прибыли компании, что оговорено статьей 17 закона №1499. Д МС предоставляется на основании страховой программы. Документ включает в себя изложение всей базовой информации: страховую компанию, сумму страховки, ответственных лиц и прочее.
Вопрос: Как учитываются расходы на ДМС работников в целях налога на прибыль и НДФЛ, если договор со страховой компанией, заключенный на год, был расторгнут до окончания года в связи с некачественным оказанием услуг?
Посмотреть ответ
Как это работает? При наступлении случая, предусмотренного страховкой, сотрудник компании может пойти в медицинское учреждение, прописанное в договоре, и получить соответствующую помощь на предусмотренную сумму. Страховым случаем может стать травма, заболевание острого характера. Работодателем оплачиваются не все случаи оказания медицинской помощи. К примеру, в перечень страховых случаев не входят:
Это общий перечень. Расширенный определяется конкретной страховой программой.
Как учитывать расходы на добровольное медицинское страхование, если застрахованный работник уволился?
Преимущества ДМС
Можно выделить следующие преимущества страхования для компании:
Как в бухгалтерском учете отражать расходы на добровольное медицинское страхование (ДМС)?
Рассмотрим преимущества страхования для сотрудников:
За счет работодателя сотрудник получает возможность лечиться в лучших условиях. Как правило, ДМС оформляется крупными компаниями, которые ценят своих специалистов и заботятся об их здоровье. Страховка редко предлагается организациями с большой текучкой. К примеру, ДМС практически никогда не оформляется на продавцов в сетевых магазинах, так как сменяемость этих сотрудников является постоянной.
Недостатки
У добровольного страхования есть и недостатки. Минусы:
Добровольное страхование практически бессмысленно для молодых и здоровых сотрудников.
Особенности оформления
Сначала работодатель должен подобрать страховую компанию. Затем нужно составить и направить обращение в эту компанию. Обязательность оформления ДМС нужно включить в коллективный и трудовой договоры. В страховом соглашении прописывается следующая информация:
По желанию работодателя страховка может распространяться не только на сотрудников, но и на членов их семьи.
Кем предлагается ДМС?
Очень много страховых компаний предлагают корпоративные полисы. Соответствующие предложения можно найти у следующих организаций:
Индивидуальные программы страховки предоставляются Сбербанком.
Сколько это будет стоить?
Стоимость услуг зависит от того, что именно входит в добровольное страхование:
ВАЖНО! Траты на ДМС включаются в оплату труда.
Перечень медицинских услуг, которые включаются в страховой договор, зависят от специфики компании и пожеланий ее руководства. Возможно оформление различных программ для рядовых сотрудников и специалистов. Это послужит мотивацией работников к карьерному росту.
ОБРАТИТЕ ВНИМАНИЕ! Компании выгодно оформлять страховой договор на длительное время. Этот вариант является менее дорогим.
Налоговый учет ДМС
Деньги на ДМС берутся из прибыли предприятия. Соответственно, снижается его налогооблагаемая база. Однако этим преимуществом можно воспользоваться только при наличии следующих условий:
При наличии этих условий траты включаются в состав расходов. Данное правило оговорено статьей 255 НК РФ.
Работодатель имеет право оформлять на одного сотрудника несколько страховых полисов. Однако, согласно письму Минфина от 29 июля 2013 года № 03-03-06/1/30023, требуется учитывать предел трат на оплату труда. Норматив включает в себя трату на зарплату всех работников, а не только застрахованных лиц. Он объединяет в себе также вознаграждения ФЛ, которые сотрудничают с компанией по гражданско-правовым договорам.
Если страховое соглашение актуально для нескольких периодов, база рассчитывается следующим образом:
Данные правила установлены письмом УФНС от 6 мая 2010 года. Траты по страховке будут учитываться не раньше отчетного периода, в котором произошло перечисление премии. Они распределяются равномерно на протяжении всего срока действия соглашения. Деньги, которые переводятся по страховым договорам, облагаться НДФЛ не будут. Данное правило регулируется пунктом 3 статьи 213 НК РФ. Также из выплат не вычитаются страховые взносы. Однако актуально это только в том случае, если страховой договор действует не меньше года.
Бухгалтерский учет
В бухучете траты на ДМС входят в перечень расходов на протяжении периода, в который они выплачиваются. Данное правило устанавливается целым рядом нормативных актов. Затраты на страховку фиксируются в дебете счета расходов. Например, это может быть счет 20, 26, 44. Если компания переводила страховые взносы за сотрудников, которые не работают в компании на основании трудового договора, то появляющиеся расходы признаются прочими. Они фиксируются в дебете субсчета 91.02 «Прочие траты».
В налоговом учете расходы должны соответствовать нормативам. В бухучете траты фиксируются без ограничений. Если между двумя формами учета образовалась разница, сумма отражается в бухучете.
Как заключить договор ДМС?
Договор ДМС заключается в письменной форме по правилам, установленным в страховой компании, с указанием основных условий (срок действия договора, численность и имена застрахованных лиц, виды страховых случаев и т.д.).
Договор ДМС заключается в письменной (в том числе электронной) форме (п. 1 ст. 160, п. п. 1, 2 ст. 940 ГК РФ).
Рассмотрим основные условия договора ДМС.
1. Срок действия договора
Без указания срока действия договор будет признан недействительным.
В большинстве случаев договор ДМС считается заключенным с момента подписания текста договора. Однако он может предусматривать иное. Это означает, что возможны два варианта:
Стороны могут предусмотреть, что медицинская помощь, оказанная до момента заключения договора ДМС, также оплачивается. Возможна и обратная ситуация: оплата только тех медицинских услуг, которые будут оказываться с более позднего момента, чем момент заключения договора. Например, в договоре ДМС, который заключен 20 декабря, указывается, что медицинская помощь оплачивается с 1 января следующего года.
2. Численность и имена застрахованных лиц
Чаще всего эти сведения оформляют в виде приложения к договору. Медицинское страхование может быть индивидуальным и коллективным. Договор ДМС начинается с представления страхователем заявления на страхование. Заявление может быть составлено:
При заключении договора ДМС работодателем в отношении работников работодатель является страхователем, а работники – застрахованными лицами.
3. Виды страховых случаев
В договоре ДМС должны быть указаны виды страховых случаев и исключения из них, на которые не распространяется действие страховки.
Страховым случаем по ДМС, как правило, является обращение застрахованного лица за оказанием медицинских услуг, предусмотренных программой ДМС, в медицинское учреждение, входящее в перечень медицинских учреждений, включенных в данную программу ДМС.
В частности, договором может быть предусмотрено оказание амбулаторно-поликлинической помощи, стоматологической помощи, помощи на дому, скорой и неотложной медицинской помощи, экстренной и плановой стационарной помощи. Подробный перечень таких услуг может быть приведен в приложении к договору.
Исключением из страховых случаев может являться, например, обращение за медицинской помощью при получении травмы в состоянии алкогольного или наркотического опьянения.
Начните выбор полиса ДМС с определения состава услуг, которые должны входить в договор страхования. Выбирайте программу ДМС в зависимости от состояния здоровья, места проживания и возможности доступа в лечебные учреждения соответствующего уровня, а также возраста застрахованного лица.
4. Размер, сроки и порядок внесения страховой премии
Размер страховой премии (т.е. платы за страхование) определяется в соответствии с установленными страховыми тарифами.
Сроки и порядок внесения страховой премии устанавливаются договором страхования. Так, договором страхования может быть предусмотрено внесение страховой премии в рассрочку. При этом следует учитывать, что договором также предусматриваются последствия неуплаты в установленный срок страховых взносов (ст. 954 ГК РФ).
По общему правилу при заключении договора добровольного страхования страховщик должен предусмотреть условие о возврате страхователю уплаченной страховой премии. Данное условие предполагается как обязательное в случае отказа от договора в течение 14 календарных дней со дня его заключения (или более длительного срока – по решению страховой компании) при условии, что в этот срок не произошел страховой случай (п. п. 1, 2 Указания Банка России от 20.11.2015 N 3854-У).
Если страхователь отказался от договора в указанный срок, но до даты начала действия страхования, уплаченная страховая премия подлежит возврату в полном объеме. Если страхователь отказался от договора в указанный срок, но после начала действия страхования, то страховая компания вправе удержать часть страховой премии пропорционально сроку действия договора (п. п. 5 – 6 Указания).
Возврат страховой премии должен быть произведен в срок, не превышающий десяти рабочих дней со дня получения письменного заявления страхователя об отказе от договора (п. 8 Указания).
5. Размер страховой суммы (страхового возмещения)
Право на получение страховой суммы принадлежит лицу, в пользу которого заключен договор (п. 1 ст. 934 ГК РФ). Когда наступает страховой случай, застрахованный должен получить медицинскую помощь, а медицинское учреждение – оплату услуг по установленным в договоре тарифам.
На практике зачастую в течение действия договора ДМС предполагаемый объем услуг для застрахованного лица может меняться, поэтому желательно предоставить страхователю право изменять размер страховой суммы путем подписания дополнительного соглашения со страховщиком.
Например, может возникнуть ситуация, когда объем медицинских услуг, предоставленных медицинским учреждением, превышает сумму, указанную в договоре, и в связи с этим страховщик может потребовать от страхователя внести дополнительные страховые взносы.
6. Права, обязанности и ответственность сторон
Основные обязанности страховщика по договору ДМС:
Зная основные условия, которые должны быть в любом договоре ДМС, вы всегда сможете самостоятельно изучить предлагаемый вам проект договора и в случае необходимости внести в него изменения или дополнения.
Обратите внимание! Страхователь имеет право на социальный вычет в части расходов на уплату страховых взносов по договорам ДМС, заключенным в свою пользу, в пользу своих супруга (супруги), родителей, детей и подопечных в возрасте до 18 лет, а в установленных случаях и в части расходов на уплату страховых взносов в пользу детей и бывших подопечных в возрасте до 24 лет (пп. 3 п. 1 ст. 219 НК РФ).
“Электронный журнал “Азбука права”, актуально на 22.08.2023
Наиболее популярные материалы “Азбуки права” доступны в мобильном приложении КонсультантПлюс: Студент.
Я разочаровалась в обычных детских поликлиниках и решила перейти на добровольное медицинское страхование.
До рождения сына мы жили в одном из районов Санкт-Петербурга, где по прописке обслуживались в частной клинике, которая оказывает услуги по ОМС. Она заменяла нам обычную государственную больницу, при этом сохраняя все достоинства частной медицины: чисто, аккуратно, вежливый персонал, оперативная медицинская помощь.
С появлением ребенка мы купили квартиру побольше в одном из городов Ленинградской области. Рядом с ней находилась государственная амбулатория — филиал районной больницы. Мы хотели наблюдаться там, но столкнулись с рядом проблем.
Например, больница была в плохом состоянии, к узким специалистам нужно было ехать в другое место, везде были огромные очереди, а приема мы иногда ждали неделями. И главное — участковый педиатр: отношения с ним не сложились с первой минуты знакомства, я не хотела мучить ни ребенка, ни себя.
Расскажу, как оформила детский полис ДМС, что входит в добровольное медицинское страхование для детей и как выбрать страховую компанию.
Сходите к врачу
Наши статьи написаны с любовью к доказательной медицине. Мы ссылаемся на авторитетные источники и ходим за комментариями к докторам с хорошей репутацией. Но помните: ответственность за ваше здоровье лежит на вас и на лечащем враче. Мы не выписываем рецептов, мы даем рекомендации. Полагаться на нашу точку зрения или нет — решать вам.
Почему я решила оформить ребенку полис ДМС
После проблем в государственной клинике я решила, что буду ходить с ребенком только в частные больницы. В этом случае есть три варианта.
Обращаться к врачу по необходимости. То есть не оплачивать ничего заранее, а просто приходить в клинику, когда нужно, и платить за оказанные услуги. В этом случае мне не нравилось, что не будет одного педиатра, который ведет ребенка и знает его историю болезни.
Кроме этого, частным клиникам выгодно назначать дополнительные, не строго обязательные обследования и анализы. Человеку, не разбирающемуся в медицине, сложно понять, какие из них действительно нужны. Мне меньше всего на свете хотелось идти на платный прием и за деньги испытывать недоверие к врачу и тревожность.
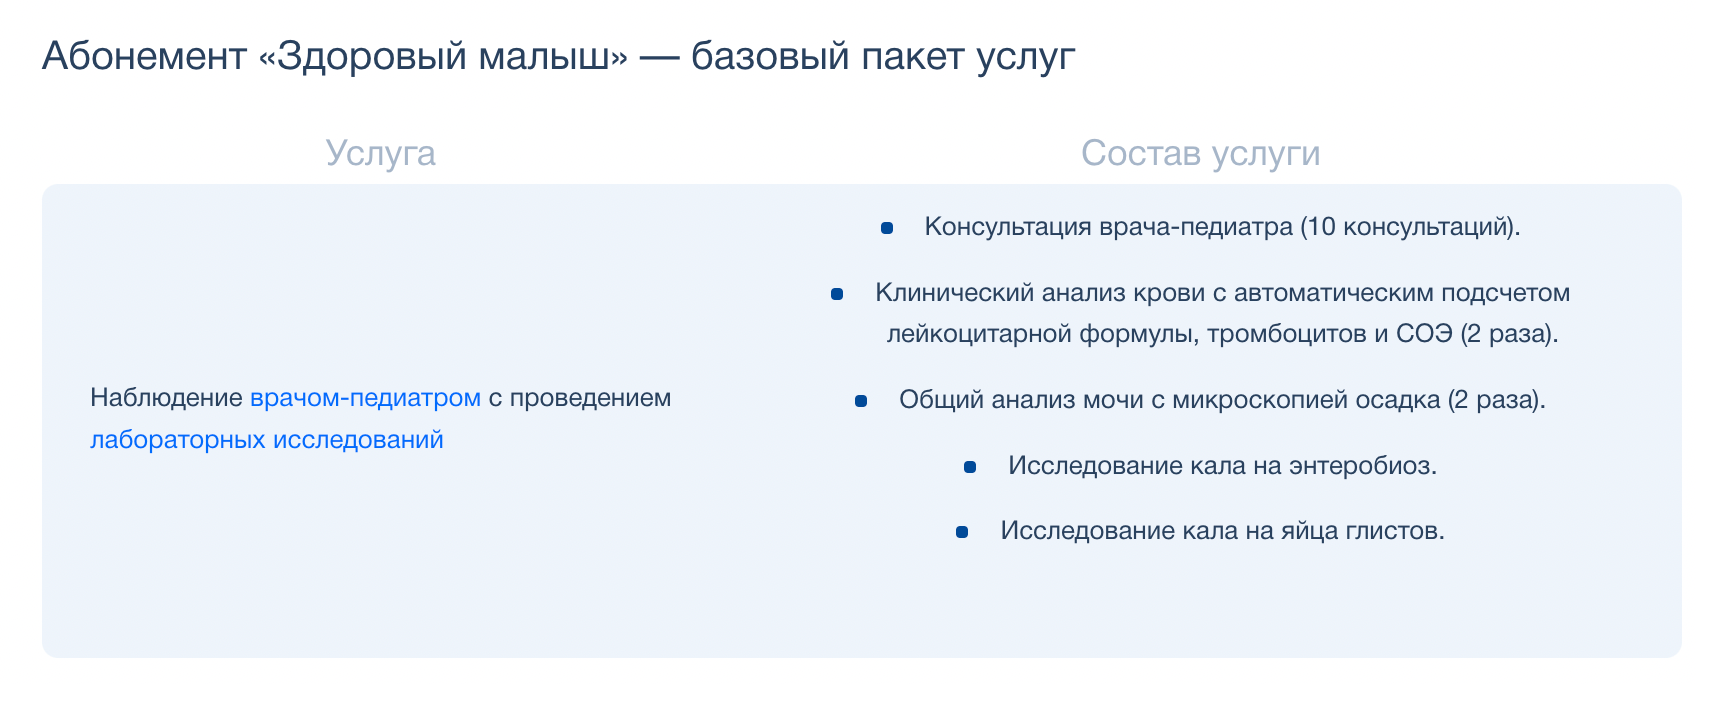
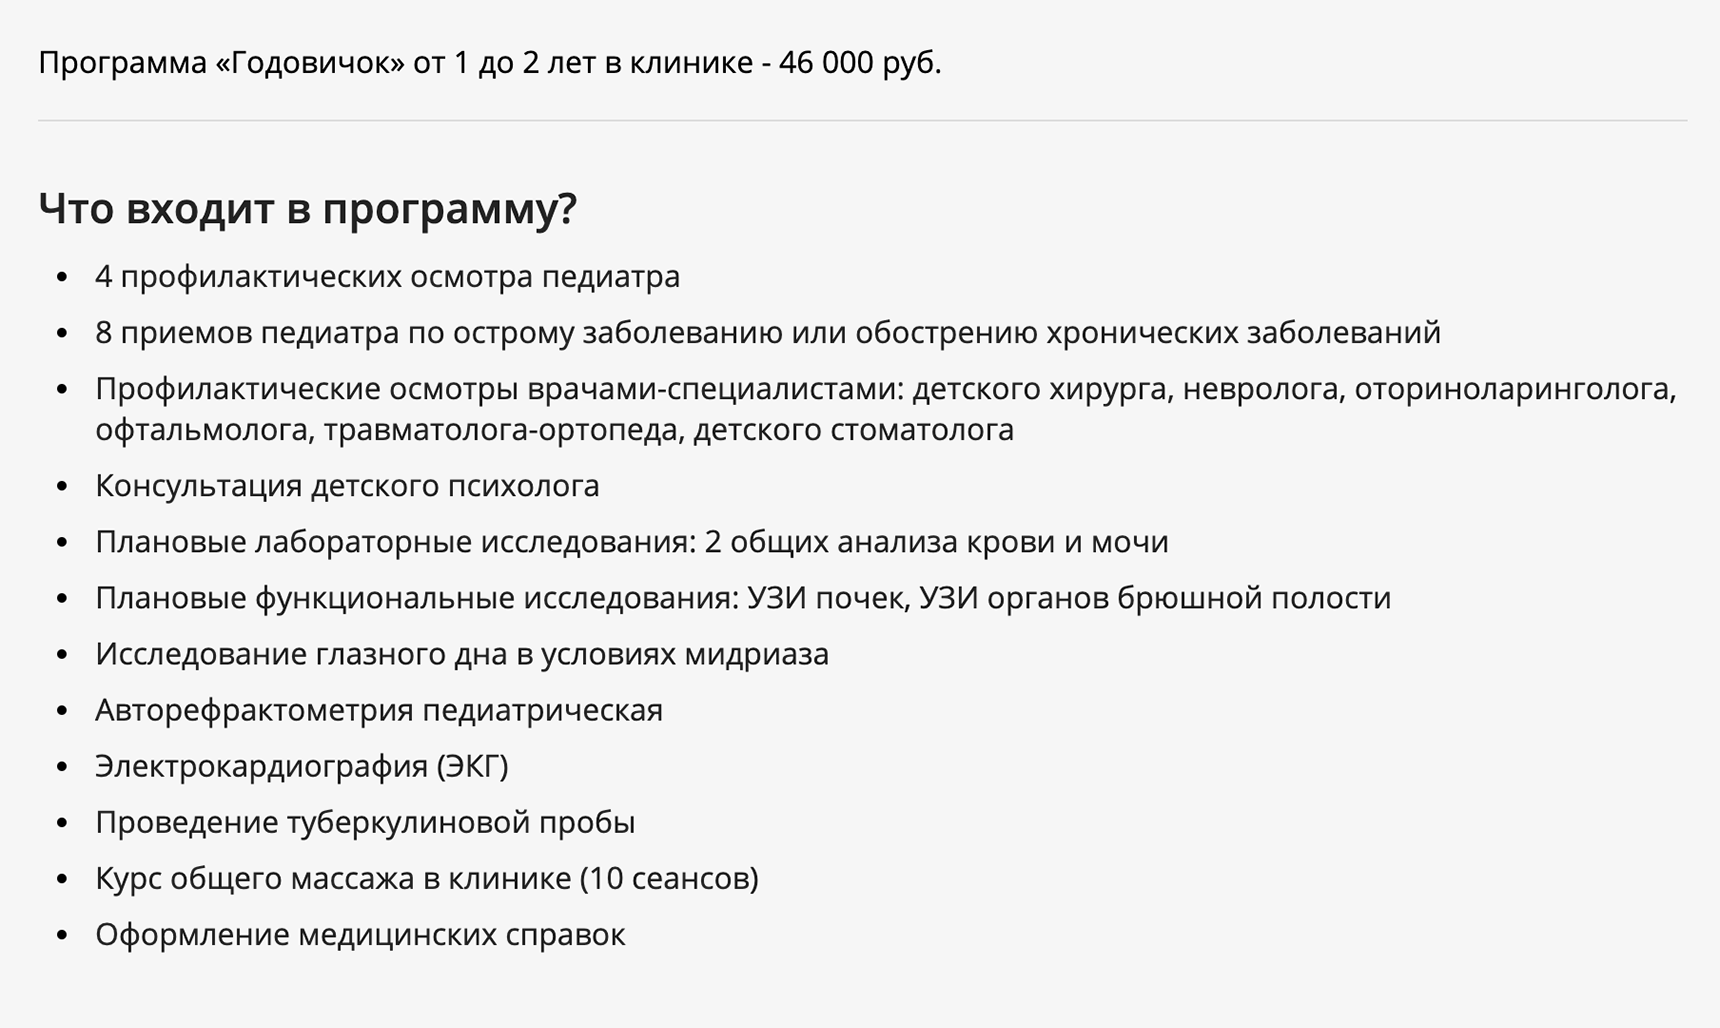
Купить абонемент. Это похоже на добровольное медицинское страхование, но отличается от него по ряду параметров.
В этом случае вы заранее оплачиваете некоторый набор услуг. Он может быть прописан детально, либо могут быть указаны возможные услуги, получаемые по показаниям. Например, в детскую программу на год могут входить ежемесячные консультации педиатра, несколько консультаций узких специалистов, вакцинация и некоторое количество диагностических исследований. Стоимость таких программ начинается от 50 000 ₽ в год.
Полис ДМС. Это страховка на случай болезни или необходимости обследования. То есть вы покупаете не абонемент в одну частную клинику с перечнем конкретных услуг, а доступ к услугам клиники по медицинским показаниям.
Посещать клиники можно по страховому случаю — конкретным ситуациям, прописанным в договоре страхования. При этом страховая компания старается следить, чтобы в клиниках-партнерах ее клиентов принимали без очередей и других проволочек.
В большинство программ добровольного страхования для взрослых не входят плановые визиты к врачу, получение справок, чекапы — только обращения в клинику заболеваний, травм и тому подобного. Среди детских программ ДМС есть программы амбулаторного наблюдения, куда входят плановые визиты к педиатрам и обследования, а также плановые прививки.
ДМС мне понравился больше, чем абонемент, потому что страховые компании, как правило, работают с разными клиниками одного региона, а не с одной. То есть можно выбрать ту, что больше подходит, или посещать разные с учетом обстоятельств: например, в одной клинике хороший педиатр, а в другой — узкие специалисты. А в случае спорной ситуации страховая компания включится в процесс и постарается урегулировать конфликт.
С другой стороны, абонемент может быть удобнее для планового наблюдения за ребенком. Как правило, в детские программы входят все положенные осмотры врачей, прививки и обследования.
Сравнение стоимости визитов в частную клинику по необходимости, абонемента и полиса ДМС
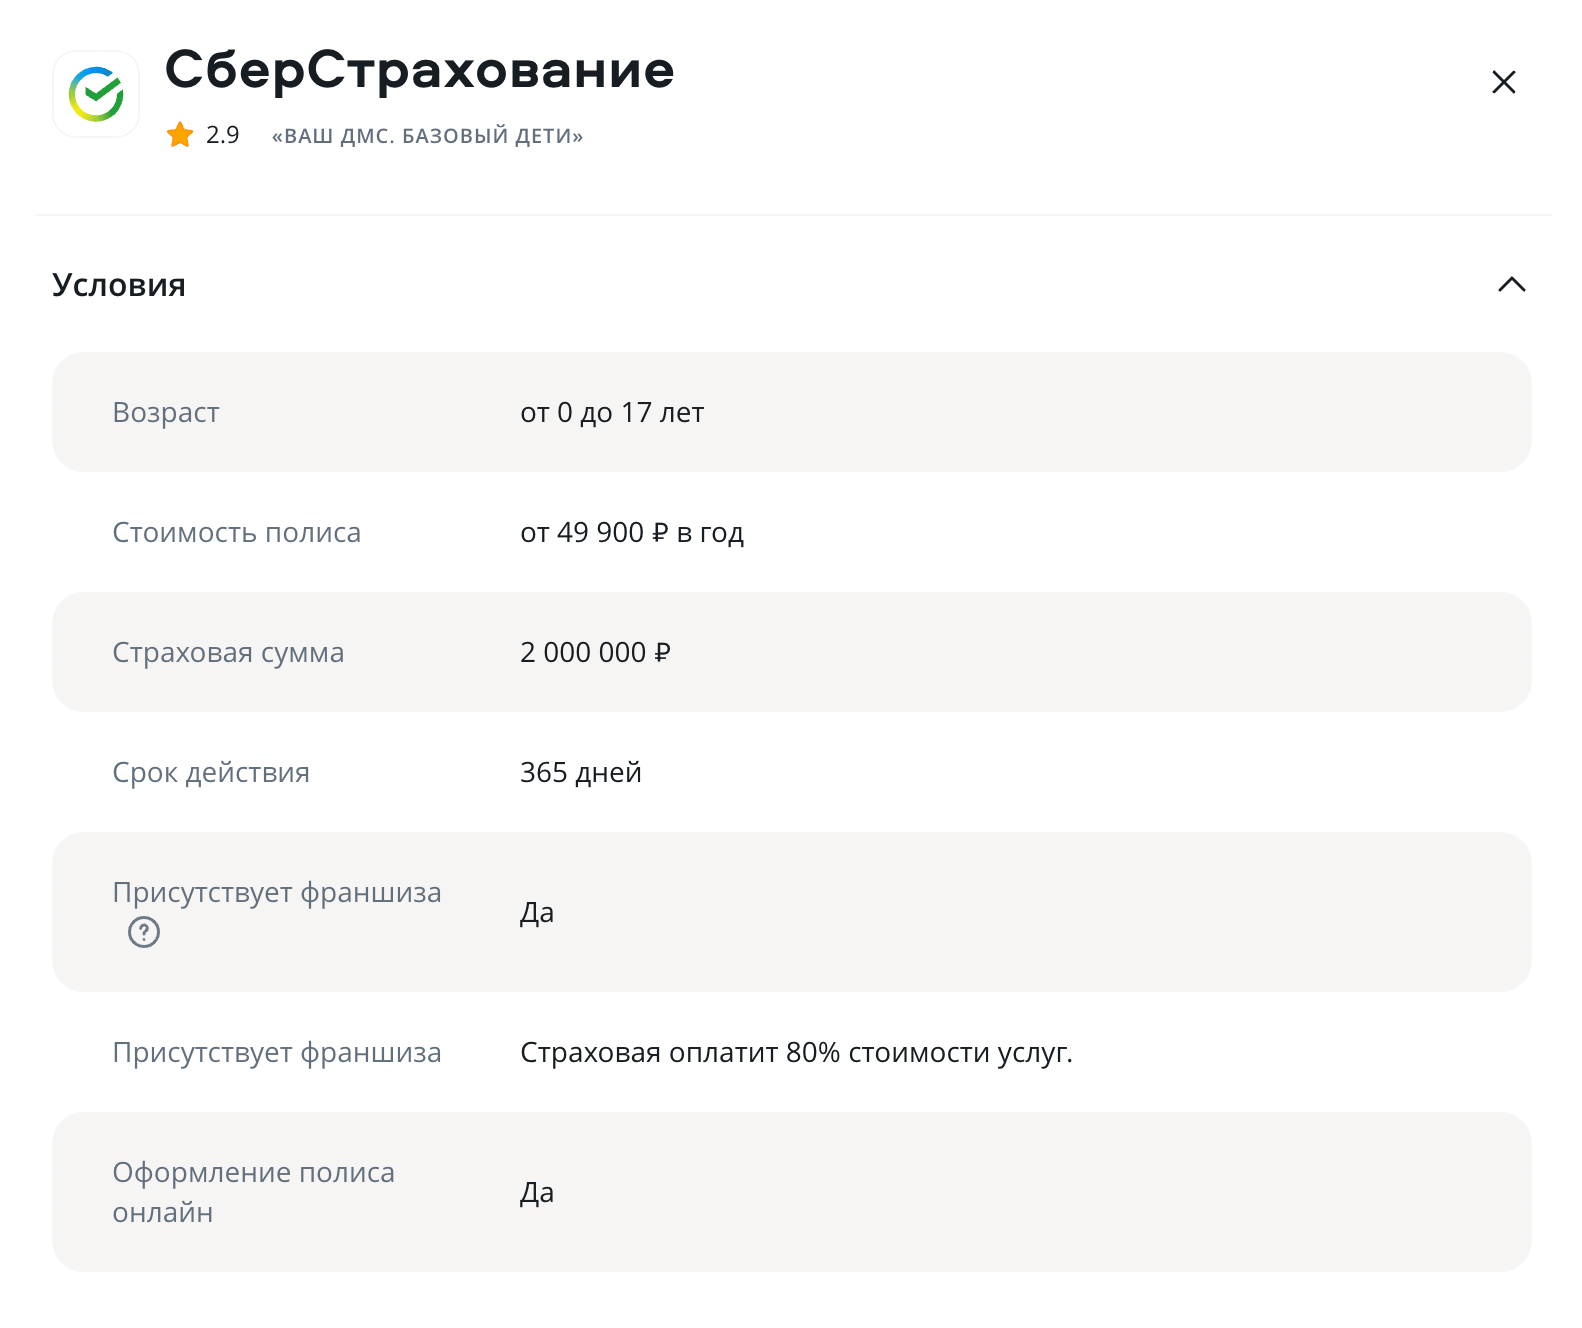
Полисы ДМС для детей, как и для взрослых, делятся на два вида: с франшизой и без.
Полис с франшизой. Франшиза может быть трех видов: условная, безусловная и временная.
Сама франшиза — это сумма, в пределах которой пациент оплачивает лечение самостоятельно. Условная франшиза означает, что, если стоимость лечения превысила эту сумму, страховая оплатит все целиком.
Например, франшиза — 10 000 ₽. Если лечение обошлось в 9999 ₽, его оплачивает пациент, а если в 10 100 ₽ — страховая компания.
Безусловная франшиза означает, что, если стоимость лечения превысила установленную сумму, страховая оплатит только это превышение. Например, если франшиза 10 000 ₽, а лечение обошлось в 15 000 ₽, страховая оплатит только 5000 ₽.
Временная франшиза означает, что полис ДМС начнет действовать не сразу после оформления договора, а через время. Например, через полгода.
У большинства страховок есть двухнедельный «период охлаждения»: в этот срок клиент может вернуть деньги, если передумал, и многие полисы начинают работать только через две недели, когда возврат оплаты невозможен. Так бывает не всегда: полисом моего ребенка я смогла воспользоваться уже через два дня.
Полис без франшизы. Это означает, что клиент при покупке оплачивает стоимость полиса и пользуется всеми услугами, включенными в договор, ничего не доплачивая клиникам. Платить дополнительно нужно только за то, что не включено в программу страховки. Полис ДМС без франшизы стоит дороже, но, если нет серьезных заболеваний, увеличивающих цену услуги, он может быть выгоднее.
Полисы с франшизой я не рассматривала. Мне хотелось заплатить один раз и не думать, где срочно искать деньги на врачей, если ребенок заболеет. К сын растет относительно здоровым ребенком, ему не требуется дорогостоящее лечение. А это значит, что, скорее всего, стоимость вызова врача каждый раз будет укладываться в размер франшизы, такой полис для меня бесполезен.